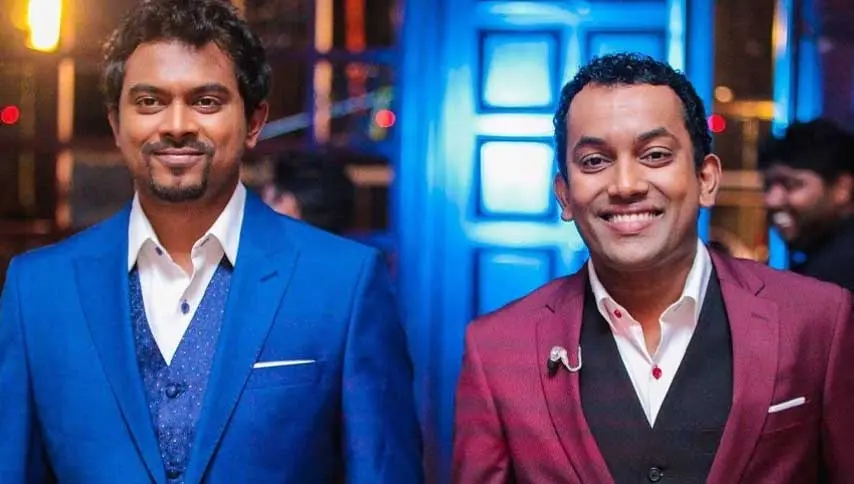
பாதிய ஜயகொடி (Bhatiya Jayakody) மற்றும் சந்துஷ் வீரமன் (Santhush Weeraman) ஆகிய கலைஞர்களுக்கு எதிராக லஞ்ச அல்லது ஊழல் பற்றிய சாட்டியங்களை புலனாய்வு செய்வதற்கான ஆணைக்குழுவில் (CIABOC) எழுத்துமூல முறைப்பாடொன்று சமர்ப்பிக்கப்பட்டுள்ளது.
இவர்களது இசை நிகழ்ச்சிகள் மற்றும் வியாபார வருமானங்கள் முறைப்படி உள்நாட்டு இறைவரித் திணைக்களத்திற்கு (Department of Inland Revenue) வெளிப்படுத்தப்பட்டுள்ளனவா என்பது குறித்தே இந்த முறைப்பாட்டின் மூலம் கேள்வி எழுப்பப்பட்டுள்ளது.
இருப்பினும், இது இரு தனிநபர்களைத் தாண்டி, இலங்கையின் பணப்புழக்க அமைப்பில் உள்ள வெளிப்படைத்தன்மை குறித்த பரந்த பொருளாதாரக் கேள்வியொன்றை தோற்றுவித்துள்ளது.
லஞ்ச ஆணைக்குழுவிற்குச் சென்ற முறைப்பாட்டின் சாராம்சம்
குறித்த முறைப்பாட்டில் சுட்டிக்காட்டப்பட்டுள்ளதாவது:
-
ஒரு இசை நிகழ்ச்சிக்கு 10 இலட்சம் ரூபாய்க்கும் அதிகமான (சுமார் 3,300 அமெரிக்க டொலர்கள்) தொகையை இவர்கள் கட்டணமாக அறவிடும்போது, அதில் குறிப்பிடத்தக்கவொரு பகுதி வங்கி முறைமைக்கு வெளியே பரிமாறப்படுகின்றது.
-
அந்தப் பணம் நேரடியாகக் ரொக்கமாக (Cash) கைமாறுவதால், அவை முறையான வருமானப் பதிவுகளில் சேர்க்கப்படுவதில்லை எனச் சந்தேகம் வெளியிடப்பட்டுள்ளது.
குறிப்பு: இந்த விடயங்கள் இதுவரை நீதிமன்றத்தில் உறுதிப்படுத்தப்படாத, புலனாய்வு மட்டத்திலுள்ள குற்றச்சாட்டுகள் மட்டுமேயாகும்.
கலைத் துறையைத் தாண்டிய கார்ப்பரேட் முதலீடுகள்
பாதிய மற்றும் சந்துஷ் என்பது வெறும் இரு பாடகர்கள் மட்டுமல்லாது, நாட்டின் முன்னணி கார்ப்பரேட் பிராண்டுகள் பலவற்றுடன் தொடர்புபட்ட ஒரு மிகப்பெரிய வியாபாரக் கட்டமைப்பு ஆவர். இவர்களது 'Showtown Entertainment' நிறுவனத்தின் ஊடாகப் பிரம்மாண்ட இசை நிகழ்ச்சிகளின் மேலாண்மை, கார்ப்பரேட் விளம்பரங்கள் மற்றும் அரசு மட்டத்திலான நிகழ்வு ஒருங்கிணைப்புகள் என்பன முன்னெடுக்கப்பட்டு வருகின்றன.
இதற்கு முன்னர், 'வரஸ் கங்கை' (Weres Ganga) நடைபாதையைத் திறப்பதற்காக அரச நிறுவனமொன்றிடமிருந்து பெறப்பட்ட 27.6 மில்லியன் ரூபாய் (அப்போதைய மதிப்பில் சுமார் 210,000 அமெரிக்க டொலர்கள்) தொடர்பான விடயமும் இதில் அவதானத்திற்கு உட்படுத்தப்பட்டுள்ளது.
எனினும், அந்தத் தொகையானது தனிப்பட்ட பாட்டுக் கட்டணம் அல்லவென்றும்; மிகப்பெரிய ஒலி-ஒளி அமைப்புகள், மேடை வடிவமைப்பு மற்றும் ஏனைய கலைஞர்களுக்காகச் செலவிடப்பட்ட மொத்தத் தயாரிப்புச் செலவு (Production Cost) என்றும் அப்போதே சம்பந்தப்பட்ட தரப்பினால் தெளிவுபடுத்தப்பட்டிருந்தது.
செலவு மற்றும் வருமானத்தைப் பிரித்தறிவதில் உள்ள சிக்கல்
ஒரு வியாபாரத்திற்குப் பெறப்படும் மொத்தப் விற்றுமுதல் (Turnover) என்பது அதன் இலாபம் கிடையாது. இதுபோன்ற பிரம்மாண்ட தயாரிப்புகளுக்கு அதற்கு இணையான செலவுகளும் காணப்படுகின்றன.
ஆனால், பணப்பரிவர்த்தனைகள் வங்கி முறைமையினூடாக இடம்பெறாமல் நேரடியாக ரொக்கமாக நடக்கும்போது, சட்டப்பூர்வ வியாபாரச் செலவு எது, தனிப்பட்ட வருமானம் எது என்பதை வரி அதிகாரிகளால் கண்டறிவது கடினமாகின்றது.
மாதாந்த சம்பளம் பெறுபவர்களின் வருமான வரிகளை (APIT) அரசு நேரடியாகவே அறவிட்டுக்கொள்ளும் நடைமுறை இருக்கும் பின்னணியில், இதுபோன்ற ரொக்கப் பணப்பரிவர்த்தனைகளை வரி வலைக்குள் கொண்டுவருவது மிகவும் சிக்கலான காரியமாகும்.
சர்வதேச நாணய நிதியத்தின் (IMF) வழிகாட்டலின் கீழ் நாட்டின் வரித்தளத்தை விரிவுபடுத்த முயற்சித்து வரும் இச்சந்தர்ப்பத்தில், இதுபோன்ற துறைகள் மீது கவனம் திரும்புவது பொருளாதார ரீதியில் இயல்பான தொன்றாகும்.
வெளிநாடுகளின் நடைமுறைகளும் நிதி ஒழுக்கமும்
இந்தியா மற்றும் தென்கொரியா போன்ற நாடுகளில் முன்னணி கலைஞர்களின் நிதிப் பரிவர்த்தனைகளைக் கண்காணிப்பதற்காகச் சிறப்பு வரி மற்றும் புலனாய்வு பொறிமுறைகள் செயற்படுத்தப்பட்டு வருகின்றன. அந்நாடுகளில் பிரம்மாண்ட இசை நிகழ்ச்சிகள் மற்றும் விளம்பரக் கட்டணங்களுக்கு ரொக்கப் பயன்பாட்டிற்குப் பதிலாக, அதிகாரப்பூர்வ வங்கிப் பரிமாற்றங்கள் மற்றும் டிஜிட்டல் பணப்பரிவர்த்தனை முறைகள் கட்டாயமாக்கப்பட்டுள்ளன.
இலங்கையிலும் சான்றுகளின் அடிப்படையில் மட்டுமே செயற்பட்டு, கலைஞர்களின் சுதந்திரமான வியாபார நடவடிக்கைகளுக்குப் பாதகம் ஏற்படாத வகையில், அனைத்து நிதிப் பரிவர்த்தனைகளின் சட்டப்பூர்வ வெளிப்படைத்தன்மையை உறுதி செய்வதே தற்போதைய தேவையாகும்.