-
வீரர்களை நிரந்தர ஊழியர்களாகக் கருதி பிறப்பிக்கப்பட்ட உத்தரவு நிராகரிப்பு – உள்நாட்டு இறைவரித் திணைக்களம் அடுத்தகட்ட தீர்மானங்களை எடுக்க அனுமதி.
-
சரித் அசலங்க, தனஞ்சய டி சில்வா உள்ளிட்ட வீரர், வீராங்கனைகள் தாக்கல் செய்த ரிட் மனுக்களுக்கு மேல்முறையீட்டு நீதிமன்றம் ஏகமனதாகத் தீர்ப்பு.
இலங்கை தேசிய கிரிக்கெட் அணியின் வீரர், வீராங்கனைகளை இலங்கை கிரிக்கெட் நிறுவனத்தின் நிரந்தர ஊழியர்களாகக் கருதி, அவர்களிடமிருந்து முன்பண தனிநபர் வருமான வரியை (APIT) அறவிடுவதற்கு உள்நாட்டு இறைவரி ஆணையாளர் நாயகம் எடுத்திருந்த தீர்மானத்தை ரத்து செய்து மேல்முறையீட்டு நீதிமன்றம் இன்று (ஆகஸ்ட் 31) ரிட் கட்டளையைப் பிறப்பித்தது.
மேல்முறையீட்டு நீதிமன்றத் தலைவர் நீதியரசர் ரோஹந்த அபேசூரிய மற்றும் நீதியரசர் பிரியந்த பெர்னாண்டோ ஆகியோரைக் கொண்ட மேல்முறையீட்டு நீதிமன்ற நீதிபதிகள் குழாத்தினால் இந்த உத்தரவு அறிவிக்கப்பட்டது.
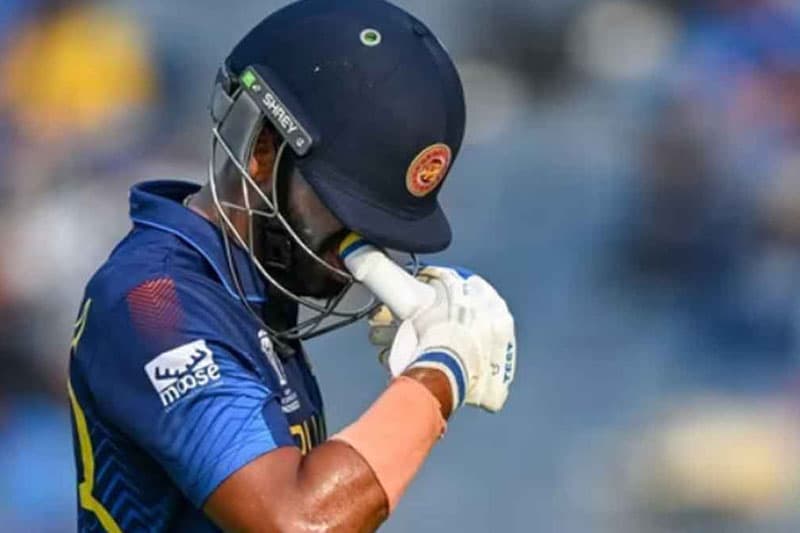
இலங்கை ஒருநாள் மற்றும் தேர்வு கிரிக்கெட் அணிகளின் தலைவர்களான சரித் அசலங்க மற்றும் தனஞ்சய டி சில்வா உள்ளிட்ட தேசிய ஆண்கள் மற்றும் பெண்கள் கிரிக்கெட் அணிகளைப் பிரதிநிதித்துவப்படுத்தும் வீரர், வீராங்கனைகள் குழுவினால் தாக்கல் செய்யப்பட்ட மனுக்களைப் பரிசீலித்த பின்னரே நீதிமன்றம் இந்தத் தீர்ப்பை வழங்கியது.
ஒப்பந்த அடிப்படை மற்றும் சுயாதீன சேவை நிலவரம்
இவ்வழக்கு விசாரணையின் போது மனுதாரர்களான கிரிக்கெட் வீரர்கள் சார்பில் ஆஜரான சட்டத்தரணி நிஷான் பிரேமதிரத்ன நீதிமன்றத்தில் காரணங்களை முன்வைக்கையில், தேசிய அணி வீரர்கள் இலங்கை கிரிக்கெட் நிறுவனத்தின் நிரந்தர ஊழியர்கள் அல்லர் எனச் சுட்டிக்காட்டினார்.
அவர்கள் கிரிக்கெட் நிறுவனத்துடன் குறிப்பிட்ட காலத்திற்கு உட்பட்ட தொழில்முறை ஒப்பந்த அடிப்படையில் மட்டுமே இணைந்துள்ளதாகவும், அவர்களுக்கு ஊழியர் சேமலாப நிதியம் (EPF) அல்லது ஊழியர் நம்பிக்கை நிதியம் (ETF) போன்ற சட்டப்பூர்வ ஊழியர் உரிமைகள் இல்லை என்றும் சட்டத்தரணி வலியுறுத்தினார். இதன்படி, வீரர்களை சுயாதீன சேவை வழங்குநர்களாகவே (Independent Service Providers) கருத வேண்டும் என்பதால், ஊழியர்களுக்குப் பொருந்தும் முன்பண தனிநபர் வருமான வரி முறையை அவர்களுக்குப் பயன்படுத்துவது சட்டத்திற்குப் புறம்பானது என மனுதாரர் தரப்பு வாதிட்டது.
இலங்கை கிரிக்கெட் நிறுவனம் மற்றும் சட்டமா அதிபர் திணைக்களத்தின் நிலைப்பாடு
பதிலவாதியான இலங்கை கிரிக்கெட் நிறுவனம் சார்பில் ஆஜரான ஜனாதிபதி சட்டத்தரணி குவேர டி சொய்சா நீதிமன்றத்தில் கருத்து தெரிவிக்கையில், வீரர்களின் சேவைத் தன்மை குறித்து கிரிக்கெட் கட்டுப்பாட்டுச் சபையிடம் எவ்வித விசாரணையோ அல்லது தெளிவுபடுத்தலோ பெறாமல் உள்நாட்டு இறைவரித் திணைக்களம் இத்தீர்மானத்தை எடுத்துள்ளதாகத் தெரிவித்தார். வீரர்களை நிரந்தர ஊழியர்களாக வகைப்படுத்தியது தன்னிச்சையான செயல் என்றும் ஜனாதிபதி சட்டத்தரணி சுட்டிக்காட்டினார்.
இருப்பினும், உள்நாட்டு இறைவரி ஆணையாளர் நாயகம் சார்பில் ஆஜரான பிரதி சொலிசிட்டர் ஜெனரல் மனோஹர ஜயசிங்க நீதிமன்றத்தில் கருத்துத் தெரிவிக்கையில், நடைமுறையிலுள்ள வரிச் சட்டக் கட்டமைப்பிற்கு அமையவே தொடர்புடைய வரியை அறவிடத் திணைக்களம் நடவடிக்கை எடுத்ததாகக் குறிப்பிட்டார்.
சர்வதேச நடைமுறையும் நீதிமன்றத் தீர்ப்பும்
சர்வதேச தடகள மற்றும் கிரிக்கெட் துறையில் பெரும்பாலான நாடுகளில் வீரர்களின் வருமான வரியை அறவிடும் போது, அவர்களின் வருமானத்தை 'ஊழியர் வருமானமாக' (Employment Income) கருதாமல் 'தொழில்முறை அல்லது வணிக வருமானமாக' (Professional/Business Income) கருதுவதே பொதுவான நடைமுறையாகும். அதில் விளையாட்டு உபகரணங்கள், தனிப்பட்ட பயிற்சியாளர்களின் செலவுகள், மருத்துவ மற்றும் உடற்தகுதிச் செலவுகள் ஆகியவற்றை வருமானத்தில் கழித்து, நிகர வருமானத்தின் மீதே வரி கணக்கிடப்படுகிறது.
அனைத்து விடயங்களையும் பரிசீலித்த மேல்முறையீட்டு நீதிமன்றம், வீரர்களை நிரந்தர ஊழியர்களாகக் கருதி எடுக்கப்பட்ட தீர்மானத்தை ரத்து செய்ததுடன், இவ்விடயம் தொடர்பாகச் சட்டப்பூர்வமான அடிப்படையில் நின்று எதிர்காலத்தில் உள்நாட்டு இறைவரி ஆணையாளர் நாயகம் எடுக்கும் எந்தவொரு புதிய நிர்வாக அல்லது சட்டப்பூர்வ தீர்மானத்திற்கும் இந்த உத்தரவு தடையாகவோ அல்லது பாதகமாகவோ அமையாது என்றும் வலியுறுத்தியது.