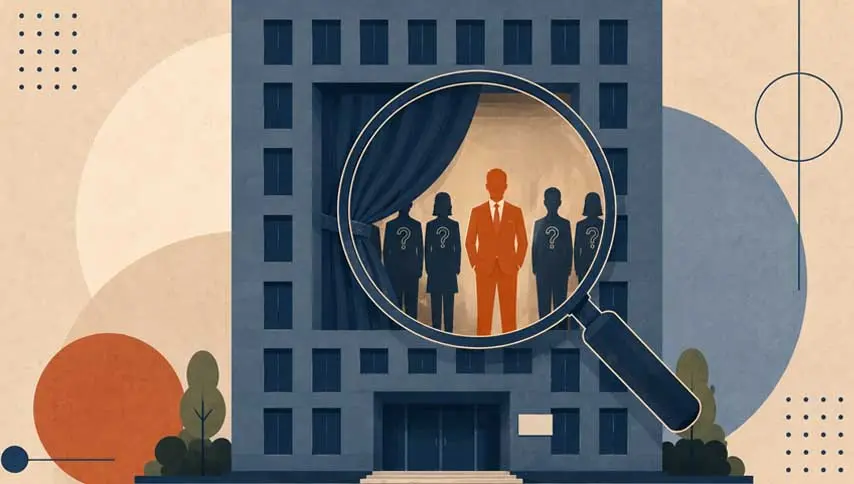
கோப்புகளில் மறைந்துள்ள இறுதிப் பலனாளிகளைக் கண்டறிவதற்காக, பதிவு செய்யப்பட்ட நிறுவனங்களின் பெயரளவிலான பங்குதாரர்கள், இடைநிலை நிறுவனங்கள் அல்லது சிக்கலான நிறுவன வலையமைப்புகளுக்குப் பின்னால் மறைந்திருந்து நிறுவனத் தீர்மானங்களை முன்னெடுக்கும் மற்றும் நிதி இலாபங்களை அனுபவிக்கும் நபர்களை வெளிக்கொணர்வது இதுவரை காலமும் பெரும் சவாலாகக் காணப்பட்டது.
அத்தகைய முறைமைகள் ஊடாகப் பணமோசடி, வரி ஏய்ப்பு மற்றும் சட்டவிரோத நிதிப் பரிமாற்றங்களை மறைப்பதற்கான சாத்தியக்கூறுகளைத் தடுப்பதே புதிய சட்டத் திருத்தங்களின் பிரதான நோக்கமாகும்.
அதற்கமைய, ஆவண ரீதியான பெயரளவிலான பணிப்பாளர்கள் அல்லது பங்குதாரர்களைத் தாண்டி, நிறுவனத்தின் உண்மையான கட்டுப்பாட்டு உரிமை கொண்ட இயற்கை நபர்கள் (Natural Persons) எவர்கள் என்பதைப் பதிவு செய்வது தற்போது கட்டாயமாக்கப்பட்டுள்ளது.
சர்வதேச நியமங்களும் எமது நாட்டின் சட்டக் கட்டமைப்பும்
பணமோசடி மற்றும் பயங்கரவாதத்திற்கு நிதி வழங்குவதைத் தடுத்தலுக்கான நிதி நடவடிக்கை பணிக்குழுவின் (FATF) பரிந்துரைகளுக்கு அமைவாகவும், IMF பொருளாதார மறுசீரமைப்பு வேலைத்திட்டத்திற்கு இணங்கவும் 2025 ஆம் ஆண்டின் 12 ஆம் இலக்க நிறுவனங்கள் (திருத்தச்) சட்டம் நிறைவேற்றப்பட்டது. அதனுடன் தொடர்புடைய ஒழுங்குவிதிகள் 2026 ஆம் ஆண்டு மார்ச் மாதத்தில் வர்த்தமானி அறிவித்தல் மூலம் நடைமுறைப்படுத்தப்பட்டன.
നിലവിലുള്ള அனைத்து நிறுவனங்களும் தமது பயனாளிக் உரிமையாளர்கள் குறித்த தகவல்களைச் சமர்ப்பிப்பதற்கு வழங்கப்பட்டிருந்த இறுதித் திகதி ஒக்டோபர் 21 ஆம் திகதியுடன் நிறைவடைந்த நிலையில், குறித்த கட்டளையை மீறிய நிறுவனங்கள் மற்றும் அதிகாரிகளுக்கு எதிராகச் சட்ட நடவடிக்கை எடுக்கப்படும் என நிறுவனங்கள் பதிவாளர் திணைக்களம் உத்தியோகபூர்வமாக அறிவித்துள்ளது.
இச்சட்டத்தை மீறும் நிறுவனங்கள் மற்றும் நபர்களுக்கு எதிராக ஒரு மில்லியன் ரூபா வரை தண்டப்பணம் மற்றும் 10 ஆண்டுகள் வரை சிறைத்தண்டனை வழங்குவதற்குச் சட்டத்தில் ஏற்பாடுகள் செய்யப்பட்டுள்ளன.
தரவு சரிபார்ப்பின் நடைமுறைச் சவால்கள்
எவ்வாறாயினும், வெறும் எழுத்துபூர்வமான பிரகடனங்களைச் சேகரிப்பதைக் கடந்து சமர்ப்பிக்கப்படும் தகவல்களின் துல்லியத் தன்மையை உறுதிப்படுத்துவதே (Verification) இதன் பிரதான சோதனையாக அமையும் எனப் பொருளாதார மற்றும் சட்டத்துறை அவதானிகள் சுட்டிக்காட்டுகின்றனர்.
குறிப்பான பன்னாட்டு நிறுவனக் கட்டமைப்புகள், வெளிநாட்டு உரிமையாண்மை மற்றும் உயர் ஆபத்துள்ள துறைகளைச் சேர்ந்த நிறுவனங்கள் வழங்கும் தரவுகளின் உண்மையான தன்மையை உறுதிப்படுத்துவது எளிதானதல்ல.
நிறுவனங்கள் பதிவாளர் திணைக்களம், இலங்கை மத்திய வங்கியின் நிதிப் புலனாய்வுப் பிரிவு (FIU), உள்நாட்டு இறைவரித் திணைக்களம் மற்றும் இலஞ்ச ஊழல் விசாரணை ஆணைக்குழு ஆகியவற்றுக்கிடையில் உடனடி மற்றும் ஒன்றுக்கொன்று இணைக்கப்பட்ட தரவுப் பரிமாற்றப் பொறிமுறையொன்று இல்லாவிட்டால், இச்செயற்பாடும் மற்றொரு கோப்பிற்கு மாத்திரம் சுருங்கிவிடும் அபாயம் காணப்படுவதாக அவர்கள் வலியுறுத்துகின்றனர்.
சிறிய மற்றும் நடுத்தர அளவிலான தொழில்முயற்சியாளர்களின் (SMEs) பார்வை
நாட்டின் பொருளாதாரத்தில் கணிசமான பகுதியைப் பிரதிநிதித்துவப்படுத்தும் சிறிய மற்றும் நடுத்தர அளவிலான தொழில்கள் (SMEs) அத்துடன் குடும்ப வணிகங்களுக்கு இந்தச் சிக்கலான சட்ட நிபந்தனைகளைப் புரிந்துகொள்வதும் அறிக்கையிடுவதும் சவாலாக மாறியுள்ளது.
இதன் காரணமாக, திட்டமிட்டுத் தகவல்களை மறைக்கும் முறைகேட்டாளர்களை விடுத்து, விழிப்புணர்வு இன்மையால் ஏற்படும் நிர்வாகத் தாமதங்களுக்கு இடையிலான வித்தியாசத்தை அடையாளங்கண்டு சட்டத்தை நடைமுறைப்படுத்த வேண்டிய அவசியம் பொருளாதாரப் பகுப்பாய்வாளர்களால் முன்வைக்கப்படுகிறது.
இறுதியாக இந்தச் சட்ட ரீதியான மாற்றம் சர்வதேச நிதி நிறுவனங்களின் நிபந்தனைகளைப் பூர்த்தி செய்யும் ஆவண ரீதியான செயற்பாட்டிற்கு மாத்திரம் சுருங்கிவிடாமல், நாட்டிற்குள் உண்மையான முதலீட்டு நம்பிக்கை மற்றும் நிதி வெளிப்படைத்தன்மையை உறுதிப்படுத்தும் நடைமுறை முறைமையாக மாற வேண்டும் என்பதே துறையின் பொதுவான கருத்தாகும்.
மூல இணைப்புகள்: