எதிர்வரும் 2027 ஆம் ஆண்டிற்கான வரவு செலவுத் திட்டத்தைத் தயாரிப்பதற்கான கலந்துரையாடல்கள் ஆரம்பமாகியுள்ள பின்னணியில், இந்நாட்டின் வாகன இறக்குமதி வரிப் பொறிமுறையில் காணப்படும் கடுமையான வருமானக் கசிவு குறித்துப் பொருளாதார மற்றும் வர்த்தகத் துறைகளில் பலத்த கவனம் ஈர்க்கப்பட்டுள்ளது.
சர்வதேச நாணய நிதியத்தின் (IMF) நிதி இலக்குகளை அடைவதற்காகப் பொதுமக்கள் மற்றும் உள்நாட்டு வர்த்தகங்கள் அதிக வரிச்சுமையைச் சுமந்து வரும் பின்னணியில், இத்தகைய வரித் துளை (Tax Loophole) நிலவுவது நியாயமானதா என இலங்கை மோட்டார் வாகன வர்த்தகர்கள் சங்கம் (CMTA) கேள்வி எழுப்பியுள்ளது.
என்ன இந்த 15 சதவீத வரிச் சலுகைக் கதை?
இந்நாட்டின் சட்டத்தின்படி, பாவிக்கப்பட்ட வாகனமொன்றை இறக்குமதி செய்யும்போது அதன் பெறுமதி, காப்புறுதி மற்றும் கப்பல் கட்டணம் ஆகியவற்றின் கூட்டுத்தொகையிலிருந்து (CIF பெறுமதி) தானியங்கி முறையில் 15 சதவீத பெறுமானக் குறைவு அல்லது 'தேய்மானச் சலுகை' வழங்கப்படுகிறது.
சுங்க வரிகள் அந்த 15 சதவீதம் கழிக்கப்பட்ட பெறுமதியின் மீதே அறவிடப்படுகின்றன.
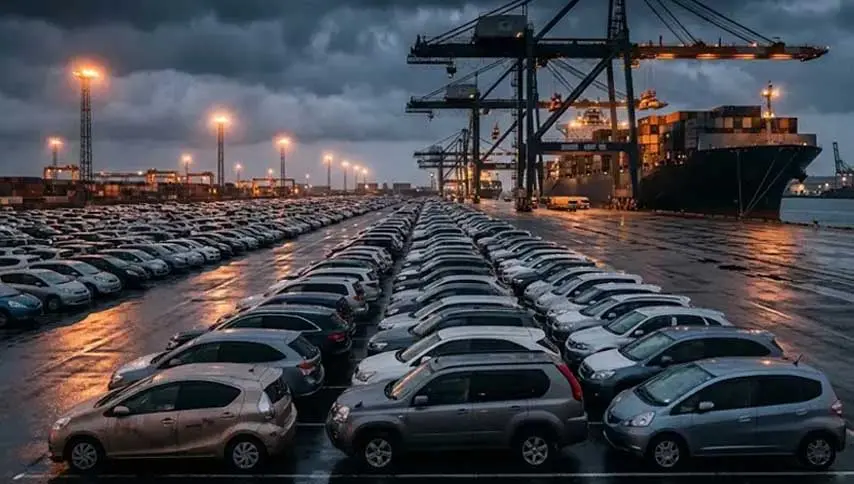
நடைமுறையில் பிரச்சினை மேலெழுந்துள்ளது யாதெனில், வெளிநாடுகளில் மிகக் குறைந்த தூரம் மட்டுமே ஓடப்பட்டு இந்நாட்டிற்கு இறக்குமதி செய்யப்படும் புதிய நிலையிலுள்ள (Zero-mileage) வாகனங்களுக்கும் இச் சலுகையைச் சட்டப்பூர்வமாகவே பெற்றுக்கொள்வதற்கான சந்தர்ப்பம் காணப்படுவதாகும்.
உண்மையான பாவிக்கப்பட்ட வாகனங்களுக்கும் புதிய நிலையிலுள்ள வாகனங்களுக்கும் இடையிலான தொழில்நுட்ப வேறுபாட்டைப் பிரித்தறிவதற்கான தற்போதைய பொறிமுறை போதுமானதாக இல்லாமையே இதற்கான பிரதான காரணமாகச் சுட்டிக்காட்டப்படுகிறது.
120 பில்லியன் ரூபா இடைவெளியும் சந்தைப் போட்டியும்
இவ் வரித் தளர்வு காரணமாக இழக்கப்படும் வருமானம் 2025 ஆம் ஆண்டில் 40 பில்லியன் ரூபாவாக இருந்ததுடன், 2026 செப்டம்பர் மாதமளவில் அது 120 பில்லியன் ரூபா வரை உயர்ந்துள்ளதாக மோட்டார் வாகன வர்த்தகர்கள் சங்கம் கணிப்பிட்டுள்ளது.
இக் கணிப்பீடுகளை நிதி அமைச்சு மற்றும் இலங்கைச் சுங்கம் உத்தியோகபூர்வமாக உறுதிப்படுத்த வேண்டியிருப்பினும், இறக்குமதி செய்யப்பட்ட வாகனப் பிரகடனங்கள் மற்றும் உண்மையான வரிச் சேகரிப்புகள் குறித்து முறையான தணிக்கை அவசியமெனப் பொருளாதார ஆய்வாளர்கள் சுட்டிக்காட்டுகின்றனர்.
மேலும், புதிய வாகனங்களை இறக்குமதி செய்யும் வர்த்தகர்கள் முழுமையான வரியைச் செலுத்தும் அதேவேளை, பாவிக்கப்பட்ட வாகன இறக்குமதியாளர்களுக்கு இச் சலுகை கிடைப்பதால் சந்தையில் அநீதியான போட்டியொன்றும் உருவாக்கப்பட்டுள்ளது.
ஒரு தசாப்தத்திற்கும் மேலான எச்சரிக்கைகள்
இவ் வரிப் பொறிமுறையிலுள்ள சிக்கல்கள் குறித்து 2013 ஆம் ஆண்டிலிருந்து அவ்வப்போது ஆட்சிக்கு வந்த அரசாங்கங்களுக்கு அறியப்படுத்தியதாக வர்த்தகச் சமூகம் குறிப்பிடுகின்றது.
எவ்வித ஆராய்வுமின்றி 15 சதவீத நிலையான சலுகையை வழங்குவதற்குப் பதிலாக, வாகனத்தின் உண்மையான உற்பத்திக் காலம் மற்றும் மைலேஜ் நிலைக்கு ஏற்ப அதிகபட்சமாக 10 சதவீதம் வரையிலான நியாயமான எல்லையை விதிப்பதற்கு அவர்கள் முன்னர் முன்மொழிவுகளைச் சமர்ப்பித்திருந்தனர்.
அத்தகைய பொறிமுறையினூடாக உண்மையான பாவிக்கப்பட்ட வாகனங்களுக்கு நியாயமான சலுகை கிடைப்பதுடன், அரசாங்கத்தின் வரி வருமானத்தைப் பாதுகாத்துக் கொள்ளவும் முடியும்.
2027 வரவு செலவுத் திட்டத்தின் முன் உள்ள சவால்
பொது மக்கள் உட்கட்டமைப்பு, சுகாதாரம் மற்றும் கல்வி போன்ற அத்தியாவசிய சேவைகளைப் பராமரிக்க அரசாங்கத்திற்குப் பணம் தேவையான இத்தருணத்தில், இத்தகைய வரிச் கசிவுகளைத் தடுப்பது மிகவும் தீர்க்கமானதாகும்.
எதிர்வரும் 2027 வரவு செலவுத் திட்ட ஆவணத்தைச் சமர்ப்பிக்கும் போது இந்த 15 சதவீத வரிச் சலுகையை முற்றாக இரத்துச் செய்வதா அல்லது வாகனத்தின் வயதை அடிப்படையாகக் கொண்ட வெளிப்படைத்தன்மை கொண்ட புதிய பொறிமுறையை அறிமுகப்படுத்துவதா என்பது கொள்கை வகுப்பாளர்கள் முன்னையுள்ள பிரதான கேள்வியாகும்.
குடிமக்களிடம் வரிகளை அறவிடும் அதேவேளை, அரச வருமானச் சேகரிப்புப் பொறிமுறையிலுள்ள இத்தகைய பலவீனங்களைச் சீரமைத்துக் காட்டுவது நிதி ஒழுக்கம் மற்றும் அரச பொறுப்புக்கூறலை வெளிப்படுத்தும் பிரதான அளவுகோலாக அமையும்.
மேலதிகத் தகவல் மூல இணைப்புகள்: